Vermietete Immobilie kaufen: Lohnen Haus und Wohnung als Kapitalanlage?
Sie stoßen im Immobilienportal auf eine Wohnung, die als Kapitalanlage ausgeschrieben ist: mit bestehendem Mietvertrag und einem Kaufpreis, der niedriger liegt als bei der leeren Wohnung nebenan. Ist das die perfekte Geldanlage, weil Mieteinnahmen ab dem ersten Tag fließen? Oder ist Ärger mit Mietenden vorprogrammiert? Dieser Ratgeber zeigt Ihnen, was beim Kauf von vermietetem Wohnraum passiert, wie Sie die Rendite korrekt berechnen und wann Sie beim Eigentumswechsel kündigen dürfen.
Sie übernehmen beim Immobilienkauf automatisch bestehende Mietverträge: Der Grundsatz „Kauf bricht nicht Miete“ (Paragraf 566 BGB) schützt die Mieterin oder den Mieter auch dann, wenn eine Wohnung oder ein Haus veräußert wird.
Berechnen Sie vor einem Kauf immer die Nettomietrendite. Sie ziehen die nicht umlagefähigen Kosten von der Jahreskaltmiete ab und teilen das Ergebnis durch Kaufpreis plus Kaufnebenkosten. Nur so erkennen Sie, wie lohnenswert Ihre Kapitalanlage wirklich ist.
Eine Eigenbedarfskündigung dürfen Sie erst nach dem Grundbucheintrag aussprechen und müssen dabei gesetzliche Kündigungsfristen sowie eine mögliche Sperrfrist von bis zu 10 Jahren einhalten.
Was passiert, wenn Sie vermieteten Wohnraum kaufen?
Wenn Sie ein vermietetes Haus oder eine vermietete Wohnung kaufen, werden Sie mit der Eintragung im Grundbuch automatisch neue Vermieterin oder neuer Vermieter – und übernehmen den bestehenden Mietvertrag. Die Mieterin oder der Mieter merkt vom Eigentümerwechsel zunächst nur, dass ein neuer Name im Briefkopf steht und eine andere Kontoverbindung für die Miete gilt. Am Mietverhältnis selbst ändert sich nichts, denn das Gesetz schützt Mietende ausdrücklich vor einem Verlust der Immobilie durch den bloßen Verkauf.
„Kauf bricht nicht Miete“: Diese Rechte und Pflichten übernehmen Sie
Die gesetzliche Grundlage für den Mieterschutz ist der Paragraf 566 Bürgerliches Gesetzbuch (BGB). Sie treten beim Immobilienkauf in den bestehenden Mietvertrag ein: mit allen Rechten, aber auch mit allen Pflichten der bisherigen Vermieterin oder des bisherigen Vermieters. Folglich übernehmen Sie:
den bestehenden Mietvertrag zu unveränderten Konditionen (Miethöhe, Kündigungsfristen, Vereinbarungen zu Haustieren oder Untervermietung)
die Mietkaution, die Sie im Kündigungsfall an die Mieterin oder den Mieter zurückzahlen müssen
die Pflicht zur Instandhaltung der Wohnung und zur korrekten, fristgerechten Nebenkostenabrechnung
die Mitteilungspflicht; Sie müssen der Mieterin oder dem Mieter schriftlich Namen, Adresse und Bankverbindung mitteilen
Ab wann gelten Sie rechtlich als neue Eigentümerin oder neuer Eigentümer?
Rechtlich wirksam wird der Eigentümerwechsel erst mit dem endgültigen Eintrag ins Grundbuch, nicht schon mit der Unterschrift unter den Kaufvertrag. Bis zum Grundbucheintrag bleibt die bisherige Eigentümerin oder der bisherige Eigentümer alleinige Ansprechperson für die Mieterin oder den Mieter. Das ist wichtig, weil auch eine spätere Eigenbedarfskündigung erst ab diesem Zeitpunkt rechtlich zulässig ist.
Besonderheit beim Zweitobjekt: Bestehende Immobilie als Eigenkapitalersatz
Besitzen Sie bereits Eigentum und erwägen den Kauf einer vermieteten Wohnung oder eines vermieteten Hauses als zweite Kapitalanlage, können Sie Ihre bestehende Immobilie mitunter beleihen und die frei werdende Liquidität als Eigenkapitalersatz für den neuen Kauf nutzen. Das ermöglicht auch einen Kauf ohne klassisches Eigenkapital aus Rücklagen (die bestehende Immobilie fungiert hierbei als Zusatzsicherheit, ersetzt aber kein echtes Vermögen, sondern erhöht die Kreditbelastung).
Vermietete Wohnung kaufen?
Wann lohnt sich der Kauf einer vermieteten Immobilie?
Der Kauf eines vermieteten Objekts kann sich lohnen, wenn die Miete dem Markt entspricht, die Immobilie in ordentlichem Zustand ist und Sie die Nettomietrendite realistisch berechnen. Für Kapitalanlegerinnen und Kapitalanleger, die auf laufende Mieteinnahmen statt auf schnellen Eigenbezug setzen, ist eine vermietete Wohnung meist die planbarere Wahl gegenüber einem leerstehenden Objekt. Wer dagegen kurzfristig selbst einziehen möchte, muss die rechtlichen Hürden einer Eigenbedarfskündigung einkalkulieren.
Diese Vorteile bietet eine vermietete Wohnung als Kapitalanlage
- Sofortige Mieteinnahmen:
Vermietete Wohnungen oder Häuser werfen ab dem Tag des wirtschaftlichen Eigentumsübergangs Erträge ab, ein Leerstandsrisiko entfällt zunächst.
- Günstigerer Kaufpreis:
Vermietete Wohnungen kosten häufig weniger als vergleichbare leere Objekte, weil viele Käuferinnen und Käufer Objekte zum sofortigen Selbstbezug suchen.
- Planungssicherheit:
Ein bestehender Mietvertrag zeigt bereits, wie zuverlässig gezahlt wird und wie hoch die tatsächliche Miete ausfällt.
- Steuerliche Abschreibung:
Über die Abschreibung für Abnutzung (AfA) können Sie einen Teil des Kaufpreises absetzen und mit der Immobilie Steuern sparen.
Diese Nachteile und Risiken sollten Sie einplanen
- Eigennutzung ist nicht sofort möglich:
Sie können erst nach Ablauf der Kündigungsfristen und einer möglichen Sperrfrist selbst einziehen.
- Verwaltungsaufwand:
Nebenkostenabrechnung, Instandhaltung und Kommunikation mit der Mieterin oder dem Mieter kosten Zeit oder Verwaltungsgebühren.
- Mietausfallrisiko:
Zahlt die Mieterin oder der Mieter nicht zuverlässig, mindert das die tatsächliche Rendite.
- Objektzustand schwerer prüfbar:
Eine bewohnte Wohnung lässt sich vor dem Kauf nur eingeschränkt besichtigen, da Sie auf die Zustimmung und Terminabsprache mit den aktuellen Mietenden angewiesen sind und Mängel hinter Möbeln oft unentdeckt bleiben.
AfA und Spekulationsfrist: Diese steuerlichen Effekte gelten für jeden Kauf
Die Abschreibung für Abnutzung (AfA) wirkt bei jeder vermieteten Immobilie als steuerlicher Hebel: Sie schreiben den Gebäudeanteil des Kaufpreises über Jahre ab – je nach Baujahr linear mit 2 Prozent, 2,5 Prozent oder bei neueren Objekten mit 3 bzw. degressiv mit 5 Prozent – und mindern so Ihre Steuerlast auf die Mieteinnahmen.
Bei einem späteren Verkauf gilt zusätzlich für jede vermietete Immobilie die zehnjährige Spekulationsfrist. Verkaufen Sie innerhalb von zehn Jahren nach dem Kauf, versteuern Sie den Wertzuwachs mit Ihrem persönlichen Einkommensteuersatz.
Wichtig: Anders als beim Eigentumsübergang zählt für den Beginn und das Ende dieser Frist nicht der Grundbucheintrag, sondern taggenau das Datum der beiden notariellen Kaufverträge. Zudem erhöhen die über die Jahre genutzten AfA-Beträge den steuerpflichtigen Gewinn. Nach Ablauf der zehn Jahre ist der Gewinn komplett steuerfrei.
Für wen sich der Kauf eines Mietobjekts besonders eignet, und für wen eher nicht
Der Kauf passt gut zu Ihnen, wenn Sie langfristig denken, über ausreichend Eigenkapital oder Beleihungsspielraum verfügen und primär stabile Mieteinnahmen sowie steuerliche Vorteile suchen. Weniger gut passt das Modell zu Ihnen, wenn Sie kurzfristig selbst einziehen möchten oder wenig Erfahrung mit Verwaltungsaufgaben haben und die Kosten für eine professionelle Hausverwaltung scheuen.
So berechnen Sie die Nettomietrendite Ihrer Kapitalanlage
Die Nettomietrendite ist der ehrlichste Maßstab für Ihren Erfolg. Sie berechnen sie, indem Sie die Jahreskaltmiete um nicht umlagefähigen Kosten reduzieren und das Ergebnis durch die Gesamtinvestition teilen. Nur dieser Wert zeigt, wie viel Ertrag Ihre Kapitalanlage tatsächlich abwirft.
Die Bruttomietrendite dient lediglich einer groben ersten Orientierung. Sie wird berechnet, indem die Jahreskaltmiete einfach durch den Kaufpreis geteilt wird. Dabei blendet sie jedoch entscheidende Kostenblöcke aus: wie die Kaufnebenkosten (Notar, Grundbuch, Grunderwerbsteuer, Makler) sowie die laufenden, nicht auf den Mieter umlegbaren Verwaltungskosten und Instandhaltungsrücklagen. Für eine fundierte Kaufentscheidung ist die Nettomietrendite Ihre unverzichtbare Standardkennzahl.
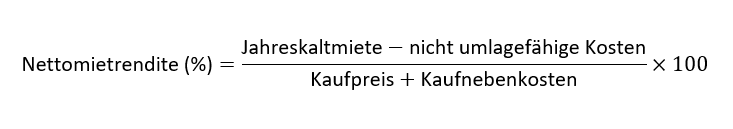
Grundformel: So ermitteln Sie die Nettomietrendite Schritt für Schritt
- Einnahmen berechnen:
Kaltmiete pro Monat × 12 = Jahreskaltmiete
- Laufende Kosten abziehen:
Jahreskaltmiete − nicht umlagefähige Kosten (insbesondere die Kosten für die Hausverwaltung und die Zuführung zur Instandhaltungsrücklage).
- Gesamtinvestition berechnen:
Kaufpreis + Kaufnebenkosten
- Nettomietrendite berechnen:
Ergebnis aus Schritt 2 ÷ Ergebnis aus Schritt 3 × 100
Diese Kaufnebenkosten müssen Sie einrechnen
Kaufnebenkosten liegen je nach Bundesland und Maklerprovision zwischen 8 und 15 Prozent des Kaufpreises. Sie setzen sich aus folgenden Positionen zusammen:

Tipp: Weiterführende Informationen zu den einzelnen Positionen finden Sie in den Ratgebern zu den Kaufnebenkosten im Überblick, zu den Notarkosten sowie zu Grunderwerbsteuer und weiteren Steuern.


Faustregel: Liegt Ihre errechnete Nettomietrendite deutlich unter 3 Prozent (bspw. in A-Lagen), prüfen Sie Kaufpreis und Kaufnebenkosten kritisch. Liegt sie deutlich über 6 Prozent (bzw. über 8 Prozent in C-Lagen), prüfen Sie besonders genau den Objektzustand und mögliche versteckte Sanierungskosten sowie das langfristige Leerstandsrisiko vor Ort.
Was die Nettomietrendite nicht zeigt, und warum die Cashflow-Betrachtung wichtig ist
Die Nettomietrendite berücksichtigt weder Finanzierungskosten noch Steuern noch Ihre persönliche Eigenkapitalrendite. Sie zeigt allein, wie rentabel das Objekt unabhängig von der Finanzierung ist.
Für Ihre tatsächliche monatliche Belastung ergänzen Sie die Nettomietrendite deshalb um eine Cashflow-Betrachtung nach Zins, Tilgung und Steuer: Ziehen Sie von den Mieteinnahmen zusätzlich Zins- und Tilgungsrate ab und berücksichtigen Sie steuerliche Effekte wie die Abschreibung für Abnutzung (AfA). Erst dieser Cashflow zeigt, ob die Immobilie sich für Sie auch nach Abzug der Finanzierungskosten monatlich selbst trägt.
Mietrendite selbst berechnen oder Expertinnen und Experten einschalten?
Bei einem Standardobjekt mit klaren Zahlen – einer Wohnung, einem Mietvertrag, einer überschaubaren Finanzierung – reicht die eigene Berechnung mit der oben stehenden Formel meist aus. Sobald aber mehrere Objekte, eine komplexe Finanzierung oder die Beleihung einer Bestandsimmobilie im Spiel sind, ziehen Sie besser eine Steuerberaterin, einen Steuerberater oder eine Finanzierungsberatung hinzu, bevor Sie den Kaufvertrag unterschreiben.
Was sollten Sie vor dem Kauf einer vermieteten Wohnung prüfen?
Prüfen Sie Objekt und Mietverhältnis vor einem Kauf immer auf Herz und Nieren: Entspricht die vereinbarte Miete der ortsüblichen Vergleichsmiete? Zahlen die Mietenden nachweislich pünktlich? Bestehen offene Mängel? Reicht die Instandhaltungsrücklage für absehbare Sanierungen aus? Folgende Unterlagen verraten Ihnen mehr über die rechtliche und wirtschaftliche Qualität der Kapitalanlage als der Kaufpreis allein:
die Teilungserklärung inklusive des Aufteilungsplans (regelt die genauen Rechte und Pflichten innerhalb der Eigentümergemeinschaft)
der vollständige Mietvertrag inklusive aller Nachträge und Vereinbarungen (sowie Nachweise oder Kontoauszüge über die lückenlose Mietzahlung der letzten 6 Monate)
die Nebenkostenabrechnungen der letzten drei Jahre
die Protokolle der letzten Eigentümerversammlungen und die Beschlusssammlung
der aktuelle Wirtschaftsplan und die Höhe der Instandhaltungsrücklage
der Energieausweis des Objekts
bei Bedarf ein Gutachten zum baulichen Zustand von Dach, Keller, Heizung und Fassade
- Tipp:
Machen Sie sich mit Ihren Rechten vertraut, falls Sie nach der Unterschrift noch Zweifel am Kauf bekommen. Der Ratgeber zum Kaufvertrag rückgängig machen erklärt, in welchen Fällen ein Ausstieg noch möglich ist.
Ob Sie eine vermietete Eigentumswohnung kaufen, ein vermietetes Haus kaufen oder ein vermietetes Mehrfamilienhaus kaufen möchten, unterscheidet sich (neben Ihrem Budget) vor allem im Ausfallrisiko und im Verwaltungsaufwand:
- Ein Mehrfamilienhaus mit mehreren Mietparteien verteilt das Mietausfallrisiko auf mehrere Schultern, verlangt aber mehr Aufwand.
- Ein vermietetes Einfamilienhaus hingegen birgt ein sogenanntes Klumpenrisiko: Fällt die Miete aus oder steht das Objekt leer, sinken Ihre Einnahmen sofort auf null.
- Die Eigentumswohnung bildet oft den goldenen Mittelweg: Der Verwaltungsaufwand ist durch die bestehende WEG-Verwaltung minimal, allerdings tragen Sie die Kosten am Gemeinschaftseigentum anteilig.
Wichtig: Prüfen Sie unabhängig vom Gebäudetyp dieselben rechtlichen Grundprinzipien beim Kauf einer vermieteten Immobilie, den Mietvertrag und die Kündigungsfristen.
Beachten Sie jedoch einen feinen Unterschied: Eine gesetzliche Kündigungssperrfrist (von 3 bis zu 10 Jahren) greift nach dem Gesetz nur dann, wenn Mietwohnungen während des laufenden Mietverhältnisses in Eigentumswohnungen umgewandelt und einzeln verkauft werden.
Eigenbedarf: Wann dürfen Sie als Eigentümerin oder Eigentümer der Mieterseite kündigen?
Eigenbedarf bei Kauf einer vermieteten Wohnung ist grundsätzlich möglich, aber an feste Voraussetzungen geknüpft. Sie dürfen erst kündigen, wenn Sie offiziell als Eigentümer oder Eigentümerin im Grundbuch eingetragen sind und ein gesetzlich anerkannter Kündigungsgrund vorliegt – der wichtigste in der Praxis ist die Eigenbedarfskündigung. Ohne einen solchen Grund bleibt der bestehende Mietvertrag unangetastet, auch wenn Sie die Wohnung selbst nutzen möchten.
Diese Voraussetzungen gelten für eine Eigenbedarfskündigung
Nach Paragraf 573 Abs. 2 Nr. 2 BGB benötigen Sie ein berechtigtes Interesse: Sie, Ihre Partnerin oder Ihr Partner oder ein Familienmitglied aus Ihrem engsten Kreis müssen die Wohnung tatsächlich selbst nutzen wollen. Sie müssen den Eigenbedarf im Kündigungsschreiben ausführlich, individuell und nachvollziehbar begründen und dabei die Person sowie den konkreten Nutzungswunsch benennen. Fehlt eine nachvollziehbare Begründung, ist die Kündigung formell unwirksam. Das Kündigungsschreiben richten Sie an alle im Mietvertrag genannten Mieterinnen; alle im Grundbuch eingetragenen Eigentümer müssen es eigenhändig unterschreiben.

Hinweis bei Altverträgen: Prüfen Sie den bestehenden Mietvertrag vor dem Kauf unbedingt auf individuell vereinbarte Kündigungsbeschränkungen.
Sperrfrist nach Paragraf 577a BGB: Wann Sie länger warten müssen
Wurde der vermietete Wohnraum erst nach Beginn des Mietverhältnisses in eine Eigentumswohnung umgewandelt (wenn also etwa ein ganzes Mietshaus rechtlich in einzelne Eigentumswohnungen aufgeteilt wurde) und dann verkauft, gilt nach Paragraf 577a BGB zusätzlich zur Kündigungsfrist eine Sperrfrist. Diese Sperrfrist beträgt gesetzlich mindestens drei Jahre ab dem Verkauf und kann durch eine Landesverordnung in Gebieten mit angespanntem Wohnungsmarkt auf bis zu zehn Jahre verlängert werden. Das betrifft unter anderem Berlin und weitere Ballungsräume. Wenn die Wohnung innerhalb der Sperrfrist erneut verkauft wird, dann übernimmt die neue Eigentümerin oder der neue Eigentümer die bereits laufende Sperrfrist unverändert.
Diese Optionen haben Sie, wenn Sie selbst einziehen möchten
Planen Sie einen späteren Eigenbezug, gibt es 3 realistische Wege:
Sie warten die gesetzliche Kündigungsfrist und eine mögliche Sperrfrist ab und melden dann Eigenbedarf an.
Sie einigen sich mit der Mieterin oder dem Mieter einvernehmlich auf einen früheren Auszug, etwa gegen eine Abfindung oder Unterstützung bei der Wohnungssuche.
Sie kaufen von vornherein ein unvermietetes Objekt, wenn ein absehbarer Eigenbezug für Sie wichtiger ist als der niedrigere Kaufpreis einer vermieteten Wohnung.
Wann eine Kündigung trotz Eigenbedarf unwirksam sein kann
Auch bei formal korrekter Begründung kann eine Eigenbedarfskündigung unwirksam sein, etwa wenn der Eigenbedarf nur vorgetäuscht ist, wenn Sie eine andere passende Immobilie besitzen oder wenn der Auszug die Mieterin oder den Mieter unangemessen hart trifft.
Vermietete Immobilie kaufen?
Häufige Fragen zum Kauf vermieteter Immobilien
Nach dem Grundbucheintrag übernehmen Sie das Mietverhältnis automatisch – ein separater neuer Mietvertrag ist nicht nötig. Gehen Sie in dieser Reihenfolge vor:
- Mietunterlagen sichten: Mietvertrag, Nebenkostenabrechnungen und Kautionsnachweis von der Verkäuferin oder dem Verkäufer aushändigen lassen.
- Grundbucheintrag abwarten, bevor Sie rechtlich als Vermieterin oder Vermieter handeln.
- Die Mieterin oder den Mieter schriftlich informieren: Name, Adresse und Bankverbindung für künftige Mietzahlungen mitteilen.
- Kaution vom Verkäufer übertragen lassen und diese insolvenzsicher und getrennt von Ihrem privaten Vermögen auf einem Mietkautionskonto anlegen.
- laufende Verwaltung klären: mit der Verkäuferin oder dem Verkäufer übergeben lassen und entscheiden, ob Sie die Verwaltung selbst übernehmen oder an eine Hausverwaltung geben.
Wer sich bei der Objektsuche und Entscheidungsfindung digital unterstützen lassen möchte, findet in unserem Ratgeber zu Künstlicher Intelligenz beim Immobilienkauf weitere praktische Hinweise.
Frühestens nach Ihrem Eintrag ins Grundbuch, und selbst dann nur unter Einhaltung der gesetzlichen Kündigungsfrist von 3 bis 9 Monaten je nach Mietdauer. War die Wohnung bereits eine Eigentumswohnung, als Sie sie gekauft haben, gilt allein diese Frist.
Wurde sie erst nach Mietbeginn umgewandelt, kommt zusätzlich die Sperrfrist von mindestens drei, in angespannten Wohnungsmärkten bis zu zehn Jahren hinzu. Erst danach dürfen Sie überhaupt kündigen.